مدیریت پروژههای ساختمانی فقط به این معنا نیست که بدانیم پروژه چه مقدار هزینه کرده یا چند درصد از عملیات اجرایی آن انجام شده است. در یک پروژه واقعی، ممکن است پیمانکار تا یک تاریخ مشخص بخش قابلتوجهی از بودجه را مصرف کرده باشد و در ظاهر نیز پروژه پیشرفت مناسبی داشته باشد، اما وقتی هزینه واقعی را با ارزش کاری که واقعاً انجام شده مقایسه میکنیم، متوجه شویم پروژه از نظر اقتصادی عقبتر از برنامه است.
برعکس، ممکن است پروژه کمتر از بودجه پیشبینیشده هزینه کرده باشد، اما مقدار کار انجامشده نیز کمتر از چیزی باشد که طبق برنامه باید انجام میشد. بنابراین دو سؤال مهم همیشه باید در مدیریت پروژه پاسخ داده شوند: «با چه مقدار هزینه چه میزان کار انجام دادهایم؟» و «این میزان کار نسبت به چیزی که قرار بود تا امروز انجام شود، چه وضعیتی دارد؟» مدیریت ارزش کسبشده یا Earned Value Management که به اختصار EVM نامیده میشود دقیقاً برای پاسخ دادن به همین مسائل شکل گرفته است.
EVM یک روش یکپارچه برای اندازهگیری و تحلیل عملکرد پروژه از سه منظر مهم یعنی زمان، هزینه و محدوده کار است. نقطه قوت این روش در این است که به جای اینکه برنامه زمانبندی، بودجه و پیشرفت فیزیکی پروژه را جداگانه بررسی کنیم، آنها را در یک سیستم مشترک قرار میدهد. در نتیجه مدیر پروژه میتواند بفهمد مقدار کاری که تا امروز واقعاً انجام شده چه ارزشی دارد، برای انجام آن کار چقدر هزینه شده و طبق برنامه قرار بوده تا این تاریخ چه مقدار کار انجام شده باشد. این نگاه برای پروژههای ساختمانی اهمیت بسیار زیادی دارد؛ زیرا در چنین پروژههایی هزینهها، منابع، فعالیتهای اجرایی و برنامه زمانی بهشدت به یکدیگر وابسته هستند.
برای مثال، اگر عملیات آرماتوربندی یک طبقه باید تا پایان ماه به ۸۰ درصد میرسید اما تنها ۶۰ درصد انجام شده و در همین مدت ۹۰ درصد بودجه مربوط به آن فعالیت مصرف شده است، صرفاً گفتن اینکه «پروژه ۶۰ درصد پیشرفت دارد» اطلاعات مدیریتی کافی به ما نمیدهد. EVM کمک میکند این وضعیت را با اعداد قابلاندازهگیری و شاخصهای مشخص تحلیل کنیم.
نکته مهم این است که EVM فقط مجموعهای از فرمولهای حسابداری نیست. اگر صرفاً فرمولهای PV، EV، AC، CPI و SPI را حفظ کنیم اما ندانیم هرکدام چه معنایی دارند، در عمل نمیتوانیم از این سیستم برای تصمیمگیری استفاده کنیم. هدف اصلی EVM این است که مدیر پروژه بتواند خیلی زودتر از زمانی که بحران مالی یا تأخیر پروژه آشکار میشود، نشانههای انحراف را شناسایی کند.
به همین دلیل، مدیریت ارزش کسبشده یکی از ابزارهای مهم در کنترل پروژه، مدیریت هزینه، مدیریت زمان و پیشبینی وضعیت نهایی پروژه محسوب میشود. در این مقاله از پایهترین مفاهیم شروع میکنیم و مرحلهبهمرحله یاد میگیریم که EVM چیست، چگونه محاسبه میشود، چه شاخصهایی دارد، چگونه در پروژه ساختمانی استفاده میشود، نتایج آن چگونه تفسیر میشوند و مهمتر از همه، چگونه میتوان از این اطلاعات برای تصمیمگیری واقعی استفاده کرد.
مدیریت ارزش کسب شده (EVM) چیست؟
مدیریت ارزش کسبشده یک روش سیستماتیک برای اندازهگیری عملکرد پروژه و پیشبینی وضعیت آینده آن بر اساس برنامه، ارزش کار انجامشده و هزینه واقعی است. در EVM سه مقدار اصلی در یک نقطه زمانی مشخص با یکدیگر مقایسه میشوند: مقدار کاری که طبق برنامه باید انجام میشد، ارزش بودجهای کاری که واقعاً انجام شده و هزینه واقعی انجام آن کار.
برای درک سادهتر، فرض کنید در یک پروژه ساختمانی برای اجرای اسکلت یک ساختمان بودجه مشخصی در نظر گرفته شده است. طبق برنامه زمانبندی قرار بوده تا پایان ماه چهارم، ۵۰ درصد عملیات اسکلت انجام شود. اگر بودجه کل اسکلت ۱۰ میلیارد تومان باشد، ارزش برنامهریزیشده تا پایان ماه چهارم معادل ۵ میلیارد تومان خواهد بود. حال اگر در واقعیت فقط ۴۰ درصد اسکلت اجرا شده باشد، ارزش کاری که واقعاً انجام شده برابر ۴ میلیارد تومان است.
اگر برای همین ۴۰ درصد کار، ۵ میلیارد تومان هزینه کرده باشیم، وضعیت پروژه از نظر هزینه نیز نامطلوب است. EVM این وضعیت را با چند شاخص مشخص نشان میدهد و به مدیر پروژه اجازه میدهد به جای اتکا به برداشتهای شخصی، عملکرد واقعی را با برنامه اولیه مقایسه کند.
در این روش، کلمه Value یا ارزش به معنای ارزش بودجهای کار انجامشده است، نه الزاماً مبلغی که پیمانکار از کارفرما دریافت کرده یا قیمت بازار کار. این تفاوت بسیار مهم است. EVM بر اساس Baseline یا خط مبنای مصوب پروژه کار میکند. یعنی ابتدا باید محدوده کار، برنامه زمانی و بودجه به شکلی مشخص و قابلاندازهگیری تعریف شده باشند. سپس با پیشرفت پروژه، اطلاعات واقعی به این خط مبنا اضافه میشود و انحرافات محاسبه میشوند.
بنابراین EVM را میتوان به شکل یک زبان مشترک میان برنامهریزی، کنترل پروژه، مدیریت هزینه و مدیریت پروژه در نظر گرفت. زمانی که مدیر پروژه میگوید CPI برابر 0.82 است، این عدد برای یک کارشناس کنترل پروژه معنای مشخصی دارد: پروژه نسبت به بودجه مصوب، کار را با بهرهوری هزینهای پایینتری انجام داده است. وقتی SPI برابر 0.90 باشد، میتوان برداشت کرد که سرعت پیشرفت نسبت به برنامه مطلوب نیست. البته تفسیر این شاخصها باید با شرایط واقعی پروژه، کیفیت دادهها و روش محاسبه تکمیل شود.
سه پایه اصلی EVM؛ PV، EV و AC
تقریباً تمام محاسبات EVM بر سه مقدار اصلی بنا شدهاند. اگر این سه مفهوم را بهدرستی یاد بگیرید، بخش عمده منطق مدیریت ارزش کسبشده را فهمیدهاید.
PV یا Planned Value چیست؟
PV مخفف Planned Value و به معنای ارزش برنامهریزیشده است. این شاخص نشان میدهد طبق برنامه مصوب، تا یک تاریخ مشخص چه مقدار از بودجه پروژه باید به کاری که قرار بوده انجام شود اختصاص یافته باشد.
گاهی PV را با عنوان BCWS یا Budgeted Cost of Work Scheduled نیز میشناسند. در منابع مختلف ممکن است از این اصطلاح قدیمیتر استفاده شود.
فرض کنید بودجه اجرای یک بخش از پروژه ۲۰ میلیارد تومان است و طبق برنامه باید تا پایان ماه پنجم، ۳۰ درصد آن کار انجام شده باشد. بنابراین PV تا پایان ماه پنجم برابر با ۶ میلیارد تومان خواهد بود.
نکته مهم این است که PV درباره آنچه طبق برنامه باید انجام میشد صحبت میکند، نه آنچه واقعاً انجام شده است.
EV یا Earned Value چیست؟
EV مخفف Earned Value و به معنای ارزش کسبشده است. EV نشان میدهد کاری که واقعاً تا یک تاریخ مشخص انجام شده، بر اساس بودجه مصوب پروژه چه ارزشی دارد.
فرض کنید بودجه مصوب یک فعالیت ۱۰ میلیارد تومان باشد و در زمان ارزیابی مشخص شود که ۴۰ درصد آن فعالیت واقعاً تکمیل شده است. در این صورت:
EV = 10 × 0.40 = 4 میلیارد تومان
حتی اگر پیمانکار برای انجام این ۴۰ درصد، ۵ یا ۶ میلیارد تومان هزینه کرده باشد، EV همچنان ۴ میلیارد تومان است؛ زیرا EV ارزش بودجهای کاری است که انجام شده، نه هزینه واقعی آن.
این مفهوم درک EVM را بسیار سادهتر میکند. ما سه سؤال جداگانه داریم:
- طبق برنامه تا امروز چه مقدار کار باید انجام میشد؟ ← PV
- از کار واقعی انجامشده چه مقدار ارزش بودجهای ایجاد کردهایم؟ ← EV
- برای انجام کار واقعی چقدر پول خرج کردهایم؟ ← AC
AC یا Actual Cost چیست؟
AC مخفف Actual Cost و به معنای هزینه واقعی است. این شاخص نشان میدهد برای کاری که تا تاریخ موردنظر واقعاً انجام شده، چه مقدار هزینه واقعی پرداخت یا متحمل شدهایم.
اگر برای انجام کاری که ارزش بودجهای آن ۴ میلیارد تومان است، ۵ میلیارد تومان هزینه کرده باشیم، AC برابر ۵ میلیارد تومان است.
بنابراین ممکن است:
EV = 4 میلیارد تومان
اما:
AC = 5 میلیارد تومان
در این حالت، پروژه برای تولید ۴ میلیارد تومان ارزش بودجهای، ۵ میلیارد تومان هزینه کرده است و از نظر هزینه وضعیت مناسبی ندارد.
تفاوت PV، EV و AC با یک مثال ساده ساختمانی
فرض کنید پروژهای برای اجرای عملیات نازککاری یک ساختمان داریم. بودجه کل این بخش ۱۲ میلیارد تومان است و طبق برنامه قرار بوده تا پایان ماه ششم، ۵۰ درصد عملیات تکمیل شود.
بنابراین:
PV = 12 × 50% = 6 میلیارد تومان
اما در تاریخ بررسی مشخص میشود فقط ۴۰ درصد عملیات واقعاً انجام شده است:
EV = 12 × 40% = 4.8 میلیارد تومان
از طرف دیگر، هزینه واقعی ثبتشده برای این عملیات ۶ میلیارد تومان است:
AC = 6 میلیارد تومان
اکنون سه عدد داریم:
| شاخص | مقدار | مفهوم |
| PV | ۶ میلیارد تومان | ارزش کاری که طبق برنامه باید انجام میشد |
| EV | ۴.۸ میلیارد تومان | ارزش بودجهای کاری که واقعاً انجام شده |
| AC | ۶ میلیارد تومان | هزینه واقعی کار انجامشده |
در همین مرحله میتوانیم دو نوع انحراف مهم را محاسبه کنیم: انحراف زمانی/برنامهای و انحراف هزینهای.
CV چیست؟ محاسبه انحراف هزینه
CV یا Cost Variance یکی از شاخصهای اصلی EVM برای بررسی وضعیت هزینه پروژه است.
فرمول آن بسیار ساده است:
CV = EV − AC
در مثال قبلی:
CV = 4.8 − 6 = −1.2 میلیارد تومان
منفی بودن CV نشان میدهد پروژه برای کاری که انجام داده، بیشتر از بودجه ارزش کسبشده هزینه کرده است.
قاعده کلی به این شکل است:
CV > 0: عملکرد هزینهای مطلوبتر از برنامه بودجهای
CV = 0: عملکرد هزینهای مطابق بودجه
CV < 0: هزینه واقعی بیشتر از ارزش کسبشده است
البته مثبت بودن CV همیشه به معنای «عالی بودن پروژه» نیست و باید همراه با سایر شاخصها تحلیل شود.
SV چیست؟ محاسبه انحراف برنامهای
SV یا Schedule Variance نشان میدهد پروژه از نظر ارزش کاری انجامشده نسبت به برنامه چه وضعیتی دارد.
فرمول:
SV = EV − PV
در مثال ما:
SV = 4.8 − 6 = −1.2 میلیارد تومان
منفی بودن SV نشان میدهد ارزش کاری که واقعاً انجام شده کمتر از ارزش کاری است که طبق برنامه باید تا این تاریخ انجام میشد.
تفسیر کلی:
SV > 0: پیشرفت واقعی از برنامه جلوتر است
SV = 0: پیشرفت مطابق برنامه است
SV < 0: پیشرفت از برنامه عقبتر است
نکته بسیار مهم این است که SV واحد پولی دارد، اما مفهوم آن به عملکرد برنامهای مربوط است.
CPI چیست؟ شاخص عملکرد هزینه
CPI یا Cost Performance Index یکی از مهمترین شاخصهای EVM است و برای بررسی بهرهوری هزینهای پروژه استفاده میشود.
فرمول:
CPI = EV / AC
در مثال ما:
CPI = 4.8 / 6 = 0.80
یعنی به ازای هر ۱ واحد هزینه واقعی، پروژه حدود ۰.۸ واحد ارزش بودجهای ایجاد کرده است.
به زبان سادهتر، پروژه از نظر هزینهای عملکرد مطلوبی ندارد.
اگر:
CPI > 1
باشد، عملکرد هزینهای بهتر از مبنای بودجه است.
اگر:
CPI = 1
باشد، عملکرد مطابق بودجه است.
اگر:
CPI < 1
باشد، پروژه از نظر هزینهای نامطلوبتر از برنامه عمل کرده است.
SPI چیست؟ شاخص عملکرد برنامه
SPI یا Schedule Performance Index شاخصی برای بررسی عملکرد برنامهای پروژه است.
فرمول:
SPI = EV / PV
در مثال ما:
SPI = 4.8 / 6 = 0.80
یعنی میزان پیشرفت ارزشگذاریشده پروژه نسبت به برنامه حدود ۸۰ درصد است.
تفسیر عمومی:
SPI > 1: جلوتر از برنامه
SPI = 1: مطابق برنامه
SPI < 1: عقبتر از برنامه
البته باید توجه داشت که SPI یک شاخص نسبی است و نباید آن را مستقیماً به درصد تأخیر زمانی تبدیل کرد. مثلاً SPI برابر ۰.۸ الزاماً به این معنا نیست که پروژه دقیقاً ۲۰ درصد از زمان تقویمی عقب است.
رابطه بین چهار شاخص مهم EVM
اگر بخواهیم بخش مهمی از EVM را در چند رابطه خلاصه کنیم:
CV = EV − AC
SV = EV − PV
CPI = EV / AC
SPI = EV / PV
این چهار فرمول پایه بسیاری از تحلیلهای عملکرد پروژه هستند.
اما حفظ کردن فرمولها کافی نیست. مهم این است که بتوانیم در یک پروژه واقعی بفهمیم چرا یک شاخص منفی یا کمتر از یک شده و برای اصلاح آن چه کاری باید انجام دهیم.
مثال کامل EVM برای یک پروژه ساختمانی
فرض کنید اجرای اسکلت یک پروژه ساختمانی دارای بودجه مصوب ۲۰میلیارد تومان است.
طبق برنامه تا پایان ماه چهارم باید ۶۰درصد کار انجام شده باشد.
بنابراین:
PV = 20 × 0.60 = 12 میلیارد تومان
در تاریخ کنترل، تیم پروژه بررسی میکند و متوجه میشود تنها ۵۰درصد اسکلت اجرا شده است.
پس:
EV = 20 × 0.50 = 10 میلیارد تومان
هزینه واقعی ثبتشده نیز ۱۳میلیارد تومان است.
پس:
AC = 13 میلیارد تومان
اکنون:
CV = 10 − 13 = −3 میلیارد تومان
و:
SV = 10 − 12 = −2 میلیارد تومان
شاخص هزینه:
CPI = 10 / 13 ≈ 0.77
شاخص برنامه:
SPI = 10 / 12 ≈ 0.83
این نتایج یک پیام بسیار مهم برای مدیر پروژه دارند. پروژه هم از نظر هزینه و هم از نظر برنامه در وضعیت نامطلوبی قرار گرفته است. یعنی هم کمتر از مقدار برنامهریزیشده کار انجام شده و هم برای همین مقدار کار، هزینه بیشتری مصرف شده است.
در چنین شرایطی، مدیر پروژه نباید فقط بگوید «پروژه ۵۰ درصد پیشرفت دارد». این جمله به تنهایی ارزش مدیریتی محدودی دارد. باید پرسید ۵۰ درصد نسبت به چه برنامهای؟ با چه هزینهای؟ و با چه بهرهوری؟
اینجاست که EVM ارزش واقعی خود را نشان میدهد.
EAC چیست؟ پیشبینی هزینه نهایی پروژه
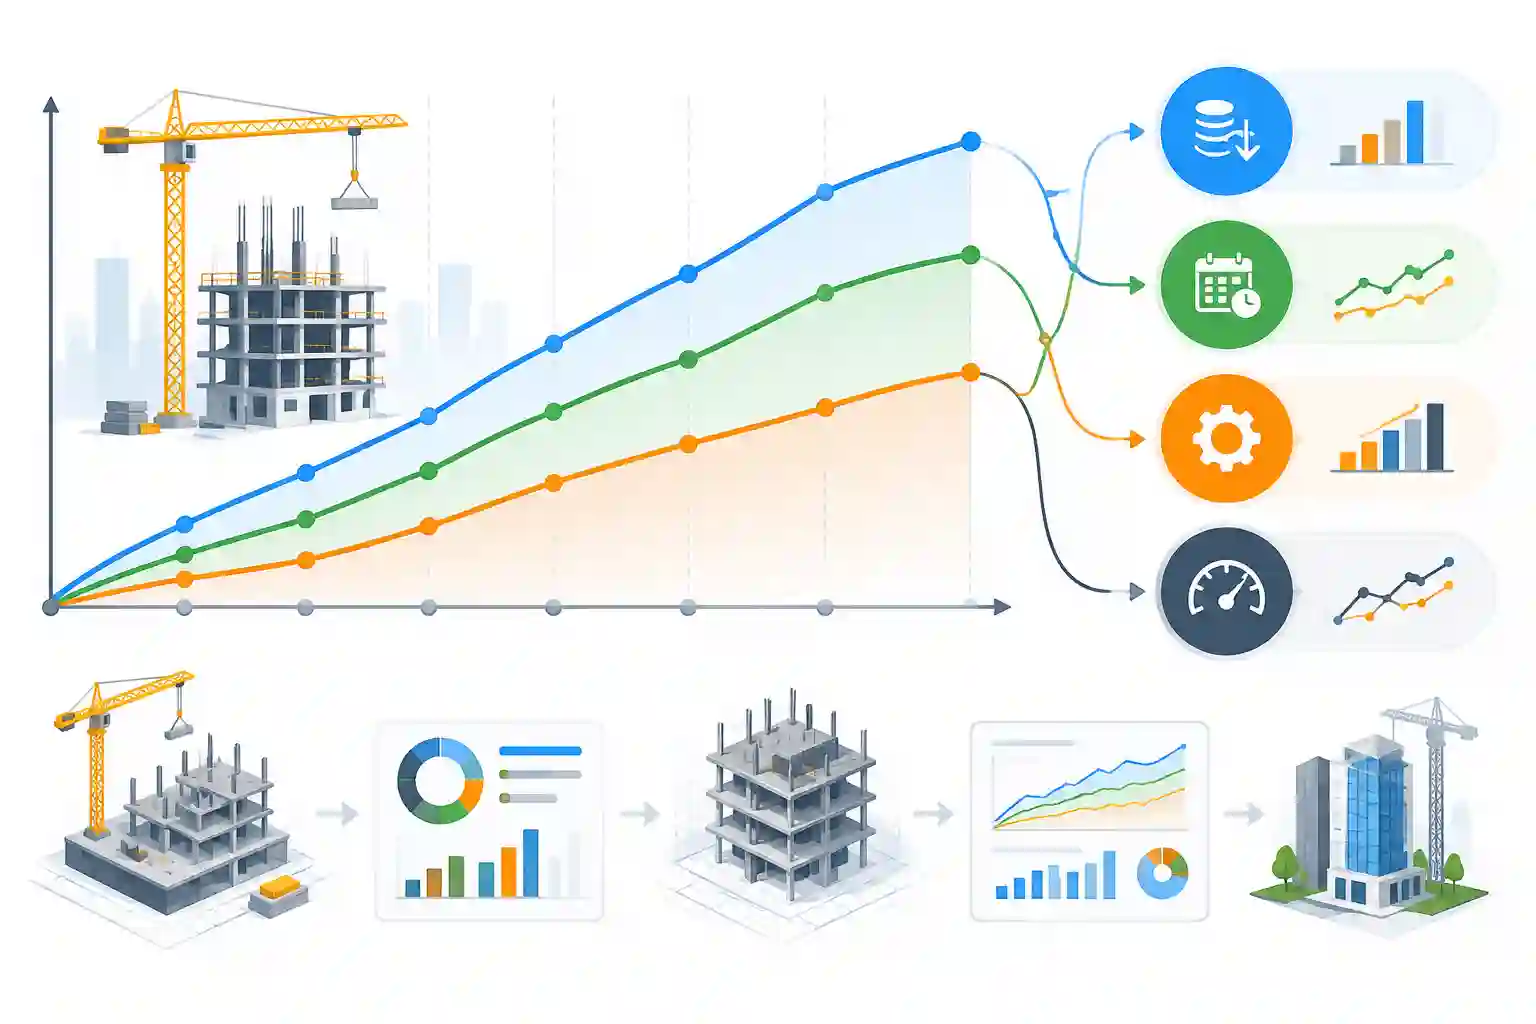
یکی از جذابترین کاربردهای EVM این است که فقط وضعیت فعلی پروژه را نشان نمیدهد؛ بلکه میتواند به پیشبینی هزینه نهایی نیز کمک کند.
EAC یا Estimate at Completion به معنای برآورد هزینه نهایی در زمان تکمیل پروژه است.
یکی از روشهای ساده پیشبینی EAC این است:
EAC = BAC / CPI
در این فرمول:
BAC = Budget at Completion
یعنی بودجه کل مصوب پروژه.
فرض کنید:
BAC = 20 میلیارد تومان
و:
CPI = 0.80
باشد.
در این حالت:
EAC = 20 / 0.80 = 25 میلیارد تومان
یعنی اگر عملکرد هزینهای فعلی ادامه پیدا کند، هزینه نهایی پروژه ممکن است به حدود ۲۵ میلیارد تومان برسد.
این پیشبینی بسیار مهم است؛ زیرا مدیر پروژه را قادر میکند قبل از اتمام پروژه متوجه شود که احتمالاً بودجه اولیه کافی نخواهد بود.
BAC چیست؟
BAC یا Budget at Completion همان بودجه مصوب کل پروژه یا بسته کاری مورد بررسی است.
اگر پروژهای با بودجه ۱۰۰ میلیارد تومان تعریف شده باشد، BAC برابر ۱۰۰ میلیارد تومان است.
BAC معمولاً از Cost Baseline پروژه به دست میآید و یکی از مبناهای اصلی محاسبات EVM است.
ETC چیست؟
ETC یا Estimate to Complete یعنی برآورد هزینه موردنیاز برای تکمیل بخش باقیمانده پروژه.
اگر EAC هزینه نهایی پیشبینیشده باشد، ETC به ما میگوید از امروز به بعد تقریباً چه مقدار هزینه دیگر نیاز داریم.
فرمول ساده:
ETC = EAC − AC
مثلاً اگر:
EAC = 25 میلیارد تومان
و:
AC = 13 میلیارد تومان
باشد:
ETC = 12 میلیارد تومان
یعنی بر اساس این پیشبینی، حدود ۱۲ میلیارد تومان هزینه دیگر برای تکمیل پروژه نیاز خواهد بود.
VAC چیست؟
VAC یا Variance at Completion نشاندهنده اختلاف بین بودجه مصوب و هزینه نهایی پیشبینیشده است.
فرمول:
VAC = BAC − EAC
اگر:
BAC = 20 میلیارد
و:
EAC = 25 میلیارد
باشد:
VAC = 20 − 25 = −5 میلیارد تومان
منفی بودن VAC نشان میدهد هزینه پیشبینیشده پروژه حدود ۵ میلیارد تومان بیشتر از بودجه اولیه خواهد بود.
TCPI چیست؟
TCPI یا To Complete Performance Index شاخصی است که نشان میدهد برای رسیدن به یک هدف مشخص، پروژه از این به بعد باید با چه سطحی از بهرهوری هزینهای ادامه پیدا کند.
یکی از فرمولهای متداول آن برای رسیدن به BAC:
TCPI = (BAC − EV) / (BAC − AC)
این شاخص برای مدیر پروژه بسیار مفید است؛ زیرا فقط نمیگوید وضعیت فعلی خوب یا بد است، بلکه میپرسد:
«برای اینکه هنوز بتوانیم به بودجه اولیه برسیم، از اینجا به بعد باید با چه بهرهوریای کار کنیم؟»
اگر عدد بهدستآمده بسیار بالا باشد، ممکن است رسیدن به بودجه اولیه بسیار دشوار یا حتی غیرواقعبینانه باشد.
تفاوت EVM با گزارش ساده درصد پیشرفت
یکی از مهمترین دلایل استفاده از EVM این است که «درصد پیشرفت» به تنهایی اطلاعات کافی ارائه نمیدهد.
فرض کنید دو پروژه هر دو اعلام کنند که ۵۰ درصد پیشرفت دارند.
در پروژه اول:
- ۵۰ درصد کار انجام شده
- ۴۵ درصد بودجه مصرف شده
- برنامه نیز ۴۵ درصد پیشرفت را نشان میداده
در پروژه دوم:
- ۵۰ درصد کار انجام شده
- ۷۰ درصد بودجه مصرف شده
- برنامه ۶۵ درصد پیشرفت را نشان میداده
هر دو پروژه از نظر درصد پیشرفت ۵۰ درصد هستند، اما وضعیت مدیریتی آنها کاملاً متفاوت است.
پروژه اول میتواند وضعیت مناسبی داشته باشد، در حالی که پروژه دوم هم از نظر زمان عقب است و هم از نظر هزینه با مشکل مواجه شده است.
EVM این تفاوت را به شکل عددی آشکار میکند.
EVM در پروژههای ساختمانی چگونه اجرا میشود؟
برای استفاده واقعی از EVM در پروژه ساختمانی، ابتدا باید پروژه به اجزای قابلاندازهگیری تقسیم شود. معمولاً ساختار شکست کار یا WBS در اینجا نقش مهمی دارد.
پروژه میتواند به بخشهایی مانند:
ساختمانسازی، عملیات خاکی، فونداسیون، اسکلت، دیوارچینی، تأسیسات مکانیکی، تأسیسات برقی، نما، نازککاری و محوطهسازی تقسیم شود.
هرکدام از این بخشها نیز میتوانند به فعالیتهای کوچکتر تقسیم شوند.
بعد از آن، برای هر فعالیت باید زمان، بودجه و روش اندازهگیری پیشرفت مشخص شود.
مثلاً برای اجرای آرماتوربندی فونداسیون، میتوان مقدار کار را بر اساس وزن آرماتور اجراشده اندازهگیری کرد.
برای بتنریزی، مترمکعب بتن اجراشده میتواند معیار باشد.
برای دیوارچینی، مترمربع دیوار اجراشده میتواند معیار پیشرفت باشد.
برای لولهکشی نیز ممکن است طول یا درصد تکمیل مسیرهای مشخص معیار قرار گیرد.
این موضوع بسیار مهم است، زیرا اگر روش اندازهگیری پیشرفت اشتباه باشد، EV نیز اشتباه خواهد شد و تمام شاخصهای بعدی اعتبار خود را از دست میدهند.
روشهای اندازهگیری EV در پروژه
یکی از چالشهای اصلی EVM تعیین ارزش کاری است که واقعاً انجام شده است. برای این منظور روشهای مختلفی وجود دارد.
در فعالیتهایی که شروع و پایان مشخص دارند، میتوان از روشهایی مانند 0/100 استفاده کرد؛ یعنی تا زمانی که فعالیت کامل نشده، ارزش کسبشدهای برای آن ثبت نشود.
در فعالیتهای کوتاهتر ممکن است روش 50/50 مورد استفاده قرار گیرد؛ بخشی از ارزش در شروع و بخش باقیمانده هنگام اتمام فعالیت ثبت شود.
برای فعالیتهایی که درصد پیشرفت آنها قابلاندازهگیری است، میتوان از درصد تکمیل استفاده کرد.
در پروژههای ساختمانی معمولاً روش مناسب به ماهیت فعالیت وابسته است. برای مثال، اجرای ۱۰۰۰ مترمربع نما را میتوان بر اساس مقدار واقعی اجراشده اندازهگیری کرد؛ اما برای یک فعالیت مدیریتی یا مطالعاتی ممکن است روش دیگری مناسب باشد.
چرا تعریف درست Baseline در EVM اهمیت دارد؟
EVM بدون یک خط مبنای مناسب تقریباً معنای خود را از دست میدهد.
Baseline همان برنامه و بودجه مصوبی است که قرار است عملکرد واقعی پروژه با آن مقایسه شود.
اگر برنامه اولیه غیرواقعی باشد، شاخصهای EVM نیز ممکن است تصویر گمراهکنندهای ارائه کنند.
مثلاً اگر مدیر پروژه از ابتدا برنامهای تنظیم کرده باشد که اجرای فونداسیون یک ساختمان را در مدت غیرواقعی کوتاهی پیشبینی کند، پروژه ممکن است از همان ماه اول SPI پایینی داشته باشد. در این حالت مشکل فقط اجرای پروژه نیست؛ بلکه خود Baseline نیز ممکن است ایراد داشته باشد.
بنابراین قبل از اجرای EVM باید محدوده، زمانبندی و هزینه پروژه تا حد امکان منطقی، مستند و مورد تأیید قرار گرفته باشند.
نقش WBS در مدیریت ارزش کسب شده
WBS یا Work Breakdown Structure ساختاری است که پروژه را به اجزای کوچکتر و قابلکنترل تقسیم میکند.
در پروژه ساختمانی میتوان پروژه را به چند سطح تقسیم کرد:
پروژه → ساختمان → طبقه → سیستم → فعالیت
برای مثال:
پروژه ساختمان اداری
→ اجرای سازه
→ طبقه اول
→ اجرای ستونها
→ آرماتوربندی ستون
→ قالببندی ستون
→ بتنریزی ستون
این تقسیمبندی باعث میشود هزینه و پیشرفت در سطح مناسب ثبت شوند.
هرچه فعالیتها دقیقتر تعریف شوند، کنترل پروژه نیز بهتر میشود؛ البته افراط در خرد کردن فعالیتها نیز میتواند سیستم کنترل را پیچیده و پرهزینه کند.
EVM و مدیریت نقدینگی چه تفاوتی دارند؟
EVM با مدیریت نقدینگی یکسان نیست.
EVM بررسی میکند چه مقدار کار انجام شده و هزینه واقعی آن نسبت به ارزش بودجهای کار چه وضعیتی دارد.
اما مدیریت نقدینگی به جریان ورود و خروج پول مربوط میشود.
ممکن است یک پروژه از نظر EVM وضعیت مناسبی داشته باشد ولی به دلیل تأخیر در دریافت مطالبات با مشکل نقدینگی مواجه شود.
بنابراین مدیر پروژه باید هر دو سیستم را در کنار یکدیگر بررسی کند.
EVM و درصد پیشرفت فیزیکی چه تفاوتی دارند؟
درصد پیشرفت فیزیکی فقط میگوید چه مقدار از کار انجام شده است.
اما EV همان پیشرفت را به ارزش بودجهای تبدیل میکند.
مثلاً اگر یک فعالیت ۱۰ میلیارد تومان بودجه داشته باشد و ۴۰ درصد آن انجام شده باشد:
EV = ۴میلیارد تومان
این تبدیل باعث میشود پیشرفت فیزیکی بتواند در کنار هزینه و برنامه زمانی قرار بگیرد.
تفسیر ترکیبی CPI و SPI
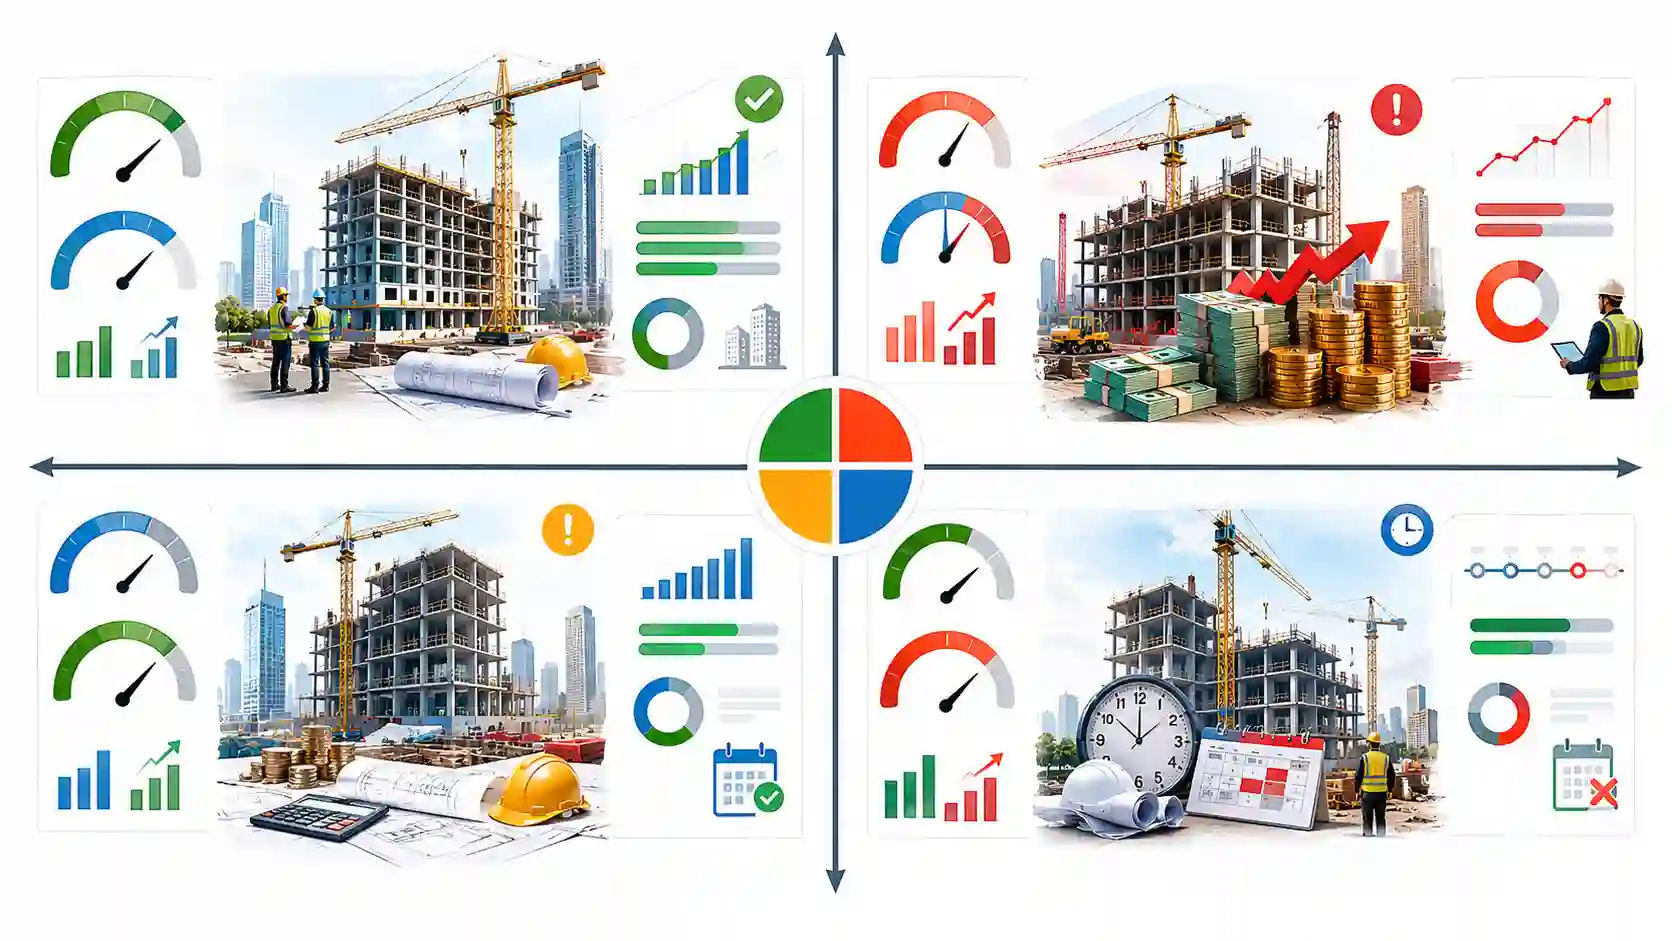
یکی از روشهای بسیار کاربردی تحلیل EVM، بررسی همزمان CPI و SPI است.
اگر:
CPI > 1 و SPI > 1
پروژه هم از نظر هزینهای و هم از نظر برنامهای وضعیت مطلوبی دارد.
اگر:
CPI < 1 و SPI < 1
پروژه هم با مشکل هزینه و هم با مشکل پیشرفت مواجه است.
اگر:
CPI < 1 و SPI > 1
پروژه جلوتر از برنامه است اما برای این پیشرفت هزینه بیشتری مصرف کرده است.
اگر:
CPI > 1 و SPI < 1
پروژه از نظر هزینهای عملکرد مناسبی دارد اما از برنامه عقب است.
این تحلیل چهارحالته برای گزارشهای مدیریتی بسیار مفید است.
یک مثال عمیقتر از تحلیل CPI و SPI
فرض کنید پروژه ساختمانی دارای بودجه کل ۵۰ میلیارد تومان است. در تاریخ کنترل:
PV = ۲۰ میلیارد تومان
EV = ۱۸ میلیارد تومان
AC = ۲۲ میلیارد تومان
پس:
SV = ۱۸ − ۲۰ = −۲
CV = ۱۸ − ۲۲ = −۴
SPI = ۱۸ / ۲۰ = ۰.۹
CPI = ۱۸ / ۲۲ ≈ ۰.۸۲
در این شرایط، پروژه هم عقبتر از برنامه است و هم عملکرد هزینهای مناسبی ندارد.
اما گزارش حرفهای نباید در همینجا متوقف شود.
باید پرسید چرا؟
آیا قیمت مصالح افزایش یافته است؟
آیا بهرهوری نیروی انسانی کاهش پیدا کرده؟
آیا طراحی پروژه تغییر کرده؟
آیا خرید مصالح با تأخیر انجام شده؟
آیا پیمانکاران جزء عملکرد مناسبی نداشتهاند؟
آیا برنامه اولیه بیش از حد خوشبینانه بوده است؟
آیا پیشرفت فیزیکی درست اندازهگیری شده؟
بنابراین EVM ابزار تشخیص انحراف است، نه جایگزین تحلیل علت ریشهای.
چگونه از EVM برای تصمیمگیری استفاده کنیم؟
یکی از اشتباهات رایج این است که گزارش EVM تهیه شود اما هیچ تصمیمی بر اساس آن گرفته نشود.
اگر CPI کاهش یافته است، باید علت کاهش بررسی شود.
اگر SPI کاهش یافته، باید فعالیتهای بحرانی، محدودیت منابع، تأخیر خرید و مسائل اجرایی بررسی شوند.
اگر EAC افزایش یافته، باید مشخص شود افزایش هزینه مربوط به کدام بسته کاری است.
گزارش EVM زمانی ارزش واقعی دارد که به اقدام مدیریتی منجر شود.
برای مثال اگر اجرای نما باعث کاهش CPI شده است، مدیر پروژه باید بررسی کند آیا علت آن افزایش قیمت مصالح، پرت بالا، دوبارهکاری، ضعف پیمانکار یا خطای برآورد اولیه بوده است.
اشتباهات رایج در استفاده از EVM
اشتباه اول؛ تصور اینکه EVM فقط یک مجموعه فرمول است
EVM یک سیستم مدیریتی است، نه ماشین حساب.
فرمولها فقط خروجی سیستم هستند. اگر ساختار پروژه، بودجه و روش اندازهگیری پیشرفت صحیح نباشد، خروجی فرمولها نیز قابل اعتماد نخواهد بود.
اشتباه دوم؛ ثبت درصد پیشرفت به صورت سلیقهای
اگر یک مدیر اجرایی بگوید فعالیت «تقریباً ۷۰ درصد» پیشرفت کرده است، این عدد باید با روش مشخص و قابلدفاع ثبت شود.
در غیر این صورت EV دچار خطا میشود.
اشتباه سوم؛ تغییر مداوم Baseline
اگر هر بار که پروژه عقب میافتد برنامه اولیه را تغییر دهیم، مقایسه عملکرد واقعی با برنامه بیمعنا میشود.
تغییر Baseline باید طبق فرآیند رسمی مدیریت تغییر انجام شود.
اشتباه چهارم؛ استفاده از EVM بدون توجه به کیفیت
EVM عمدتاً زمان و هزینه را با ارزش کار انجامشده مرتبط میکند، اما افزایش سرعت یا کاهش هزینه نباید به قیمت افت کیفیت تمام شود.
بنابراین EVM باید در کنار کنترل کیفیت، مدیریت ریسک و کنترل محدوده استفاده شود.
آیا EVM برای پروژههای کوچک هم مناسب است؟
بله، اما میزان پیچیدگی سیستم باید با اندازه پروژه متناسب باشد.
برای یک پروژه کوچک ساختمانی شاید نیازی به یک سیستم بسیار پیچیده با صدها فعالیت وجود نداشته باشد. میتوان پروژه را به چند بسته کاری اصلی تقسیم کرد و شاخصهای مهم را به صورت ماهانه بررسی کرد.
اما در پروژههای بزرگ، پیچیدگی بیشتر است و نیاز به ساختار دقیقتر WBS، Cost Account، Baseline و سیستم ثبت پیشرفت وجود دارد.
هدف این نیست که EVM را پیچیده کنیم؛ هدف این است که به اندازهای که برای کنترل پروژه لازم است، آن را ساختاریافته کنیم.
EVM در اکسل چگونه پیادهسازی میشود؟
برای پروژههای کوچک و متوسط میتوان سیستم ساده EVM را در Excel ایجاد کرد.
ستونهای اصلی میتوانند شامل موارد زیر باشند:
کد فعالیت، نام فعالیت، بودجه فعالیت، درصد برنامهای، درصد واقعی، PV، EV، AC، CV، SV، CPI و SPI.
سپس میتوان با فرمولهای Excel شاخصها را به صورت خودکار محاسبه کرد.
در پروژههای بزرگتر، EVM معمولاً در کنار نرمافزارهای برنامهریزی و کنترل پروژه استفاده میشود و اطلاعات زمانبندی، هزینه و پیشرفت به یکدیگر متصل میشوند.
گزارش EVM باید چه اطلاعاتی داشته باشد؟
یک گزارش مناسب EVM بهتر است فقط یک جدول از اعداد نباشد.
گزارش مدیریتی میتواند شامل موارد زیر باشد:
وضعیت کلی پروژه، PV، EV، AC، CV، SV، CPI، SPI، BAC، EAC، ETC و VAC.
اما مهمتر از اعداد، تفسیر آنها است.
مثلاً به جای اینکه فقط بنویسیم:
CPI = 0.84
بهتر است بنویسیم:
«عملکرد هزینهای پروژه در دوره جاری پایینتر از خط مبنا بوده و به ازای هر واحد هزینه واقعی، حدود ۰.۸۴ واحد ارزش بودجهای ایجاد شده است. بررسی اولیه نشان میدهد بخش عمده انحراف مربوط به افزایش هزینه مصالح و دوبارهکاری در عملیات اجرایی است.»
این نوع گزارش برای مدیر پروژه بسیار کاربردیتر است.
آیا CPI و SPI باید همیشه نزدیک به 1 باشند؟
عدد ۱ در این شاخصها معمولاً نشاندهنده عملکرد مطابق مبناست، اما نباید صرفاً یک عدد خاص را بدون توجه به روند پروژه تفسیر کرد.
برای مثال CPI برابر ۰.۹۵ ممکن است در یک پروژه هنوز قابل مدیریت باشد، اما اگر CPI طی چند ماه از ۱ به ۰.۹۵ و سپس ۰.۸۵ کاهش پیدا کند، روند نزولی آن هشدار جدی است.
بنابراین روند شاخصها گاهی از مقدار یک ماه مهمتر است.
اهمیت Trend Analysis در EVM
یکی از کاربردهای مهم EVM، بررسی روند تغییر شاخصها در طول زمان است.
اگر CPI در چند ماه متوالی:
۱.۰۵
۰.۹۸
۰.۹۲
۰.۸۶
باشد، حتی اگر پروژه هنوز از نظر کلی وارد بحران نشده باشد، روند نشان میدهد عملکرد هزینهای در حال بدتر شدن است.
مدیر پروژه میتواند قبل از تبدیل شدن این روند به یک بحران بزرگ، علت را شناسایی و اصلاح کند.
به همین دلیل، داشبورد کنترل پروژه بهتر است فقط وضعیت فعلی را نشان ندهد و روند گذشته و پیشبینی آینده را نیز نمایش دهد.
کاربرد EVM در کنترل پروژه حرفهای ساختمان
در یک پروژه ساختمانی حرفهای، EVM میتواند در سطح پروژه، فاز، پیمانکار جزء یا بسته کاری استفاده شود.
برای مثال مدیر پروژه میتواند ببیند:
- وضعیت هزینهای کل پروژه چیست؟
- کدام فاز بیشترین انحراف را دارد؟
- کدام پیمانکار جزء CPI پایینتری دارد؟
- کدام بخش بیشترین عقبماندگی برنامهای را دارد؟
- هزینه نهایی پروژه چقدر پیشبینی میشود؟
- آیا بودجه فعلی برای تکمیل پروژه کافی است؟
این اطلاعات میتواند پایه تصمیمگیری برای تخصیص منابع، مذاکره با پیمانکاران، اصلاح برنامه خرید، مدیریت نقدینگی و کنترل هزینه باشد.
تفاوت EVM با Earned Schedule
یکی از محدودیتهای شناختهشده SV و SPI این است که هر دو بر اساس ارزش و بودجه محاسبه میشوند و الزاماً مستقیماً مدت زمان واقعی تأخیر را نشان نمیدهند.
برای تحلیل دقیقتر زمان، مفهوم Earned Schedule مطرح شده است که تلاش میکند اطلاعات ارزش کسبشده را به مقیاس زمانی مرتبط کند.
در پروژههایی که تحلیل دقیق زمان بسیار مهم است، ممکن است استفاده از روشهای تکمیلی در کنار EVM مفید باشد.
آیا EVM فقط برای مدیر پروژه است؟
خیر.
EVM برای نقشهای مختلف پروژه کاربرد دارد.
مدیر پروژه از آن برای تصمیمگیری استفاده میکند.
کارشناس کنترل پروژه برای تحلیل عملکرد و تهیه گزارش از آن استفاده میکند.
مدیر مالی میتواند وضعیت هزینه و پیشبینی هزینه نهایی را بررسی کند.
مدیر برنامهریزی از شاخصهای برنامهای استفاده میکند.
مدیر قرارداد نیز میتواند برای تحلیل عملکرد بستههای قراردادی از اطلاعات آن استفاده کند.
بنابراین EVM یک زبان مشترک میان بخشهای مختلف مدیریت پروژه ایجاد میکند.
مسیر یادگیری EVM برای یک کارشناس کنترل پروژه
اگر یک مهندس یا کارشناس کنترل پروژه بخواهد EVM را به شکل حرفهای یاد بگیرد، بهتر است از حفظ کردن فرمولها شروع نکند.
ابتدا باید WBS و ساختار پروژه را بشناسد.
بعد مفهوم Baseline را یاد بگیرد.
سپس باید برنامه زمانبندی و بودجه را با یکدیگر مرتبط کند.
بعد مفاهیم PV، EV و AC را یاد بگیرد.
پس از آن، CV، SV، CPI و SPI را محاسبه کند.
در مرحله بعد باید سراغ EAC، ETC، VAC و TCPI برود.
اما مهمترین مرحله، تحلیل نتایج و تبدیل آنها به تصمیم مدیریتی است.
یک کارشناس حرفهای کنترل پروژه فقط نمیگوید:
«CPI برابر ۰.۸۷ است.»
بلکه باید بتواند توضیح دهد:
«علت کاهش CPI چیست، کدام فعالیتها بیشترین تأثیر را دارند، ادامه روند چه اثری بر EAC خواهد داشت و چه اقدام اصلاحی میتواند وضعیت را بهتر کند.»
جمعبندی؛ EVM چرا برای پروژههای ساختمانی مهم است؟
مدیریت ارزش کسبشده یا EVM یکی از روشهای قدرتمند برای کنترل همزمان هزینه و پیشرفت پروژه در ارتباط با برنامه زمانبندی است. ارزش اصلی EVM در این نیست که چند فرمول جدید در اختیار مدیر پروژه قرار میدهد؛ بلکه در این است که اطلاعات مختلف پروژه را در یک چارچوب مشترک قرار میدهد.
با استفاده از PV میفهمیم طبق برنامه تا امروز چه میزان کار باید انجام شده باشد. با EV متوجه میشویم کاری که واقعاً انجام دادهایم چه ارزش بودجهای دارد و با AC مشخص میشود برای انجام آن کار واقعاً چقدر هزینه کردهایم.
سپس با CV و SV میتوانیم انحراف هزینه و برنامه را بررسی کنیم و با CPI و SPI عملکرد نسبی پروژه را بسنجیم. در مرحله پیشرفتهتر نیز شاخصهایی مانند EAC، ETC، VAC و TCPI کمک میکنند وضعیت آینده پروژه را پیشبینی کنیم.
اما یک نکته را نباید فراموش کرد: EVM جایگزین مدیریت پروژه نیست. اگر دادههای ورودی اشتباه باشند، اگر درصد پیشرفت به شکل سلیقهای تعیین شود، اگر Baseline غیرواقعی باشد یا اگر مدیر پروژه علت انحرافها را بررسی نکند، بهترین سیستم EVM نیز نمیتواند نتیجه قابل اعتمادی ایجاد کند.
در پروژههای ساختمانی، استفاده صحیح از EVM میتواند کمک کند انحرافات هزینه و برنامه خیلی زودتر شناسایی شوند. این موضوع اهمیت زیادی دارد، زیرا در پروژههای بزرگ، یک انحراف کوچک در ماههای ابتدایی ممکن است در پایان پروژه به چندین میلیارد تومان هزینه اضافی یا ماهها تأخیر تبدیل شود.
بنابراین EVM را بهتر است یک سیستم هشدار زودهنگام برای پروژه بدانیم. این سیستم به مدیر پروژه میگوید وضعیت فعلی چیست، روند حرکت پروژه چگونه است و اگر شرایط فعلی ادامه پیدا کند، احتمالاً در پایان پروژه با چه وضعیتی مواجه خواهیم شد.
به زبان ساده، مدیریت ارزش کسبشده به سه سؤال اساسی پاسخ میدهد:
طبق برنامه قرار بود کجا باشیم؟
واقعاً کجا هستیم؟
با هزینه و عملکرد فعلی احتمالاً به کجا خواهیم رسید؟
وقتی یک تیم کنترل پروژه بتواند این سه سؤال را با دادههای قابلاندازهگیری و تحلیل صحیح پاسخ دهد، EVM از یک مجموعه فرمول به یک ابزار واقعی برای تصمیمگیری و مدیریت پروژه تبدیل میشود.