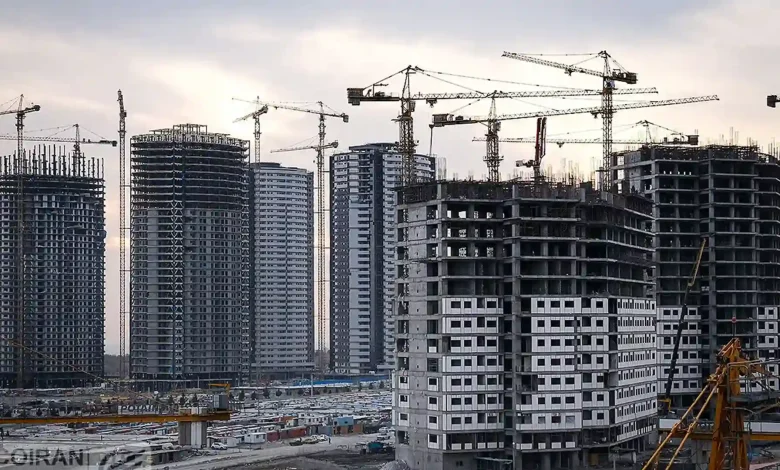
تهران، ایران – طرحهای مسکن مهر و نهضت ملی مسکن، هر دو نماد بزرگترین تلاشهای دولتهای متوالی جمهوری اسلامی برای مداخله مستقیم در بازار و حل بحران تأمین مسکن برای اقشار کمدرآمد و متوسط جامعه بودهاند. این طرحها، در حقیقت یک چرخش سیاستی از نظام بازار آزاد به سمت مدیریت و هدایت دولتی بخش مسکن با استفاده از سازوکارهای کاهنده قیمت تمامشده و ارائه تسهیلات حمایتی گسترده محسوب میشوند. طرح مسکن مهر که در دولت دهم آغاز شد، با هدف خانهدار کردن ۵ دهک اول جامعه و با تأکید بر تولید انبوه در کوتاهترین زمان ممکن، بیش از ۲ میلیون واحد مسکونی را وارد مراحل ساخت کرد.
در مقابل، طرح نهضت ملی مسکن که در دولت سیزدهم با تعهد ساخت ۴ میلیون واحد مسکونی مطرح شد، با درسآموزی از چالشهای کیفی و مکانیابی مسکن مهر، بر تأمین زیرساختها، ارتقاء استانداردها و کاهش تعداد طبقات در ساختوسازها تأکید کرد. با این حال، با گذشت زمان و مواجهه با واقعیتهای اقتصادی، این دو طرح در بسیاری از زمینهها از جمله تأمین مالی، جانمایی و کیفیت نهایی، اشتراکات و چالشهای ساختاری مشابهی را به نمایش گذاشتهاند که تحلیل مقایسهای آنها میتواند چراغ راه دولتهای آینده در سیاستگذاری مسکن باشد و نشان دهد که چگونه یک ایده ملی، در مواجهه با تورم و بوروکراسی، دچار فرسایش میشود.
مقایسه اهداف بنیادین و جامعه هدف دو طرح ملی
هر دو طرح مسکن مهر و نهضت ملی مسکن، یک هدف بنیادین مشترک داشتند: تأمین مسکن در استطاعت (Affordable Housing) از طریق حذف هزینه زمین که بزرگترین سهم را در قیمت تمامشده مسکن در شهرهای بزرگ دارد. مسکن مهر به طور صریح، ۵ دهک اول درآمدی و اقشار کمدرآمد را هدف قرار داد و مدل آن مبتنی بر واگذاری اراضی دولتی (اجاره ۹۹ ساله) به متقاضیان و ارائه وامهای ارزانقیمت با نرخ سود پایین بود.
این طرح، بیشتر بر سرعت تولید انبوه و کمیت متمرکز بود تا بتواند به سرعت به کمبود مسکن در کشور پاسخ دهد و از این طریق، نابرابری در برخورداری از مسکن مناسب را کاهش دهد. در مقابل، نهضت ملی مسکن با هدف گستردهتر خانهدار کردن ۶ دهک جامعه و با تکیه بر «قانون جهش تولید مسکن»، ضمن حفظ اصل تأمین زمین رایگان دولتی، تلاش کرد تا خطاهای راهبردی مسکن مهر را برطرف کند. این طرح، با تأکید بر کیفیت بالاتر، معماری بهتر، تأمین خدمات زیربنایی همزمان با ساخت، و کاهش ارتفاع ساختمانها (حداکثر ۷ طبقه)، هدف خود را به اقشار متوسط نیز گسترش داد.
تفاوتهای کلیدی در مدلهای تأمین مالی و تأثیر آن بر تورم
مهمترین تفاوت و در عین حال اصلیترین چالش ساختاری این دو طرح، در مدل تأمین مالی آنها نهفته است که مستقیماً بر تورم عمومی کشور تأثیر گذاشت. مسکن مهر عمدتاً از طریق استقراض از بانک مرکزی و استفاده از منابع خط اعتباری این بانک تأمین مالی شد. این اقدام، که به عنوان «استفاده از راحتترین روش و نه بهترین روش» مورد انتقاد بسیاری از اقتصاددانان قرار گرفت، منجر به رشد بیسابقه نقدینگی و تورم در کشور شد، به طوری که بسیاری از کارشناسان اقتصادی معتقدند بخش قابل توجهی از تورم مزمن در سالهای پس از اجرای مسکن مهر، ریشه در همین مدل تأمین مالی داشت.
این روش، اگرچه به سرعت امکان ساخت را فراهم کرد، اما هزینه پنهان و کلانی را به کل اقتصاد تحمیل کرد. در مقابل، نهضت ملی مسکن تلاش کرد تا با مدلهای مالی پیچیدهتر و با تکیه بر صندوق ملی مسکن، تهاتر نفت و الزام شبکه بانکی به تخصیص حداقل ۲۰ درصد از تسهیلات سالانه خود به بخش مسکن، تأمین مالی را انجام دهد.
با این حال، عدم همکاری کامل بانکها در تخصیص سهم تسهیلات، بوروکراسی در تهاتر نفت و کسری شدید در بودجه کلان مورد نیاز (که برآوردها آن را بالغ بر ۸ هزار هزار میلیارد تومان برای ۴ میلیون واحد میدانند)، باعث شده است که این طرح نیز به دلیل کمبود منابع مالی با کندی و تأخیر در پیشرفت مواجه شود و بخش قابل توجهی از پروژهها نیمهکاره باقی بمانند؛ به طوری که حتی متقاضیان نیز برای تسریع در روند، تحت فشار تکمیل آوردههای مالی خود قرار گرفتهاند و این افزایش آورده، ماهیت ارزانسازی طرح را زیر سؤال برده است.
تفاوت در جانمایی و رویکرد به خدمات زیربنایی و روبنایی
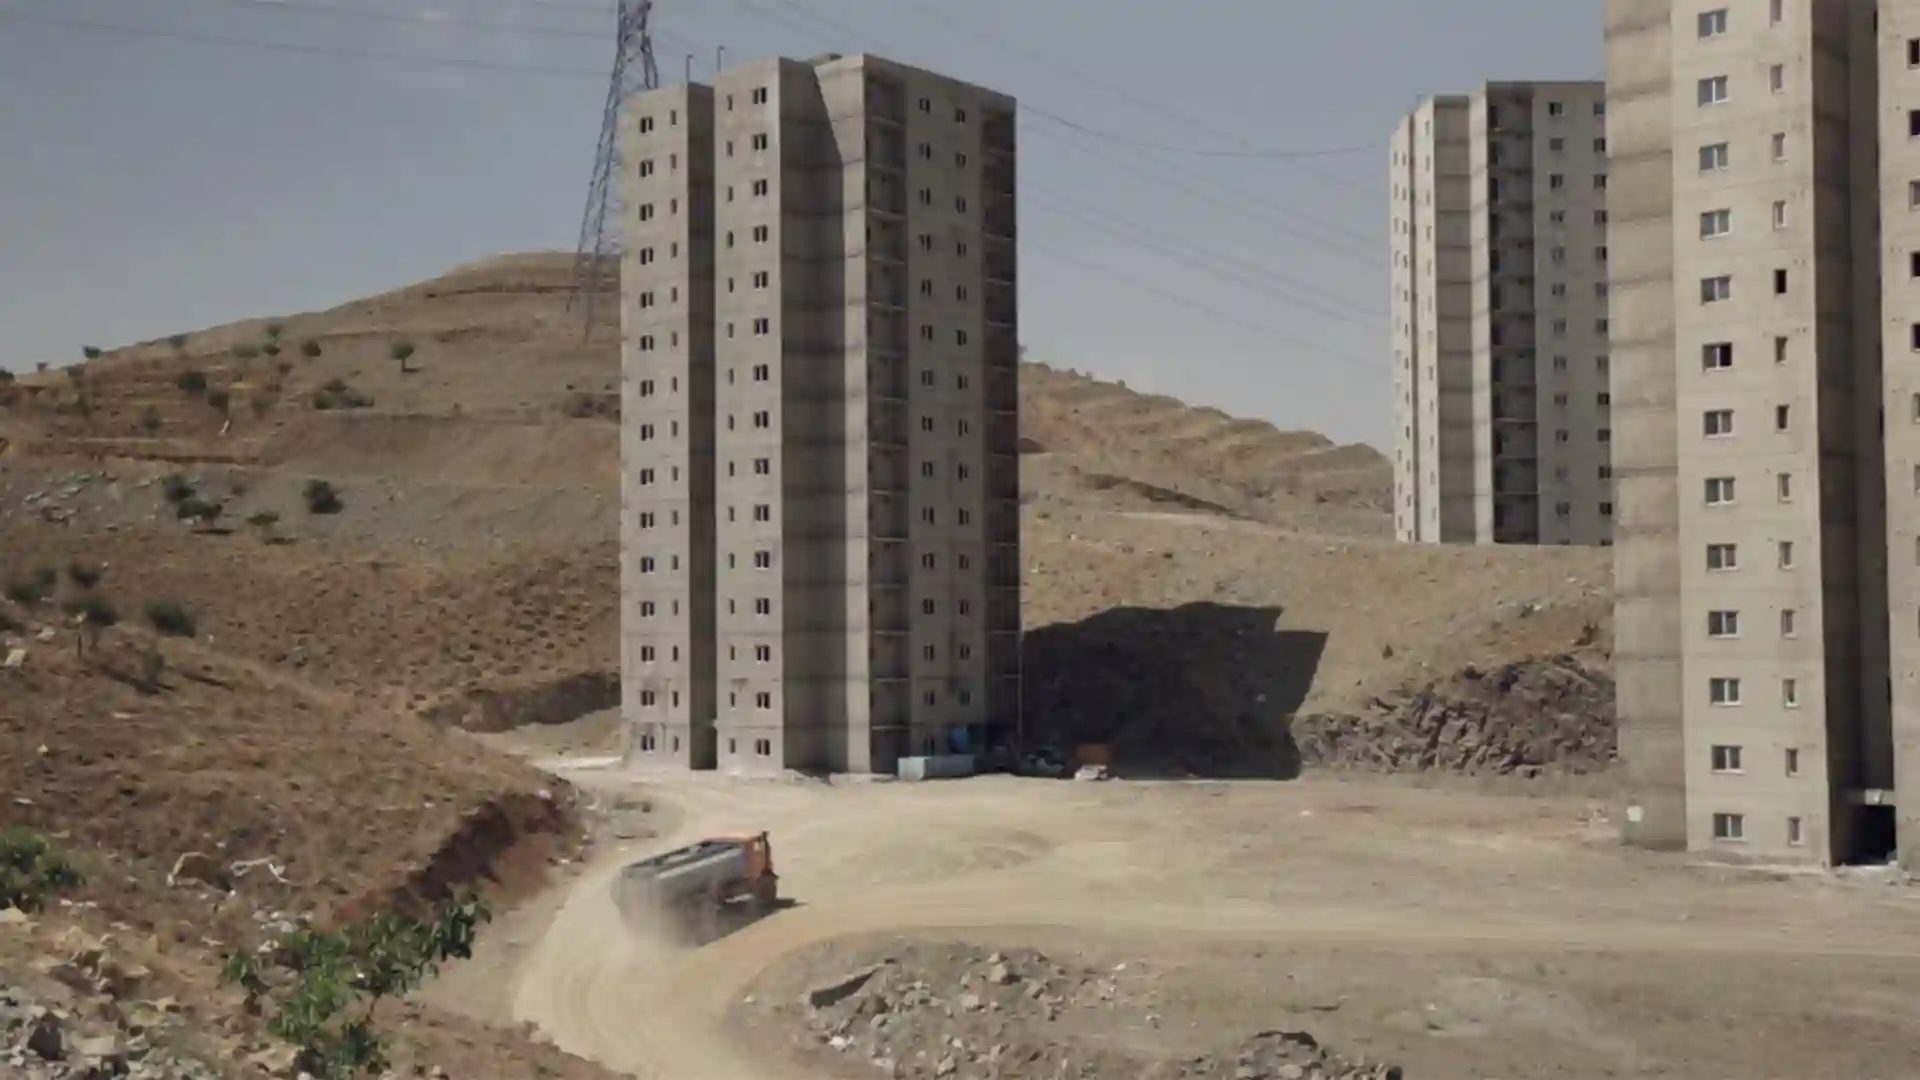
یکی از بزرگترین ایرادات وارده به طرح مسکن مهر، جانمایی نادرست و ساخت در حاشیه دور از دسترس شهرها (مانند پردیس، پرند و هشتگرد) بود که عملاً این مجموعهها را به خوابگاههایی فاقد هویت شهری تبدیل کرد. در این پروژهها، ساخت واحد مسکونی در اولویت قرار گرفت و خدمات زیربنایی (آب، برق، گاز) و خدمات روبنایی (مدرسه، درمانگاه، فضای سبز و حمل و نقل عمومی) به صورت کامل یا همزمان با ساخت، تأمین نشدند. این نقص در برنامهریزی جامع شهری، نارضایتی ساکنین را به دنبال داشت و حتی پس از سالها، تکمیل زیرساختها همچنان نیازمند ۱۵ هزار میلیارد تومان اعتبار و درگیر بوروکراسی دولتهای مختلف باقی مانده است.
نهضت ملی مسکن با درسآموزی از این تجربه، بر تأمین زیرساختها و خدمات همزمان با ساخت و همچنین بهبود جانمایی تأکید کرده است. این طرح تلاش میکند تا واحدهای مسکونی را در مناطق بهتری از نظر دسترسی به زیرساختها احداث کند و الزام به ساخت در ارتفاع کمتر و با معماری منطقهایتر، از دیگر نکات تمایز آن است؛ هرچند برخی کارشناسان معتقدند که این طرح نیز در بسیاری از استانها، همچنان همان الگوی مکانیابی مسکن مهر در بیابانهای اطراف شهرها را تکرار میکند و تنها با تغییر نام و وعده کیفیت بهتر، با چالش تأمین زیرساختهای لازم برای سکونت مواجه خواهد شد.
نتایج عملکردی، چالشهای مشترک و پیامدهای اقتصادی
علیرغم تفاوت در اهداف و رویکردها، نتایج عملکردی این دو طرح نشاندهنده یک واقعیت تلخ در اجرای پروژههای عظیم دولتی است. طرح مسکن مهر با وجود تمام انتقادات، توانست بخش قابل توجهی از واحدهای تعهدشده (حدود ۱.۸ میلیون واحد) را تکمیل و تحویل متقاضیان دهد و تا حدودی به آمار رسمی خانهدار شدن اقشار کمدرآمد کمک کرد، هرچند کیفیت پایین ساختوساز در برخی از پروژهها، به خصوص در بخش سازههای تعاونیساز، و مشکلات تأسیسات، از چالشهای پابرجا باقی ماند.
نهضت ملی مسکن در فاز اجرا، به دلیل کمبود منابع مالی و عدم همکاری کامل بانکها، با تأخیرهای طولانیمدت مواجه شده و علیرغم تأمین زمین برای حدود ۲.۶ میلیون واحد، سرعت تکمیل پروژهها بسیار کندتر از هدفگذاری اولیه (تولید سالانه یک میلیون مسکن) است و این امر، نارضایتی متقاضیان را به دلیل تأخیر در تحویل واحدها و افزایش پیدرپی آوردههای مالی، به دنبال داشته است. این شرایط، ضرورت بازنگری در مدلهای تأمین مالی این طرح را از حالت «الزام بانکی» به مدلهای مبتنی بر «مشارکت واقعی بخش خصوصی» و «بازار سرمایه» تأیید میکند.
چالشهای کیفیت ساخت و رضایتمندی متقاضیان
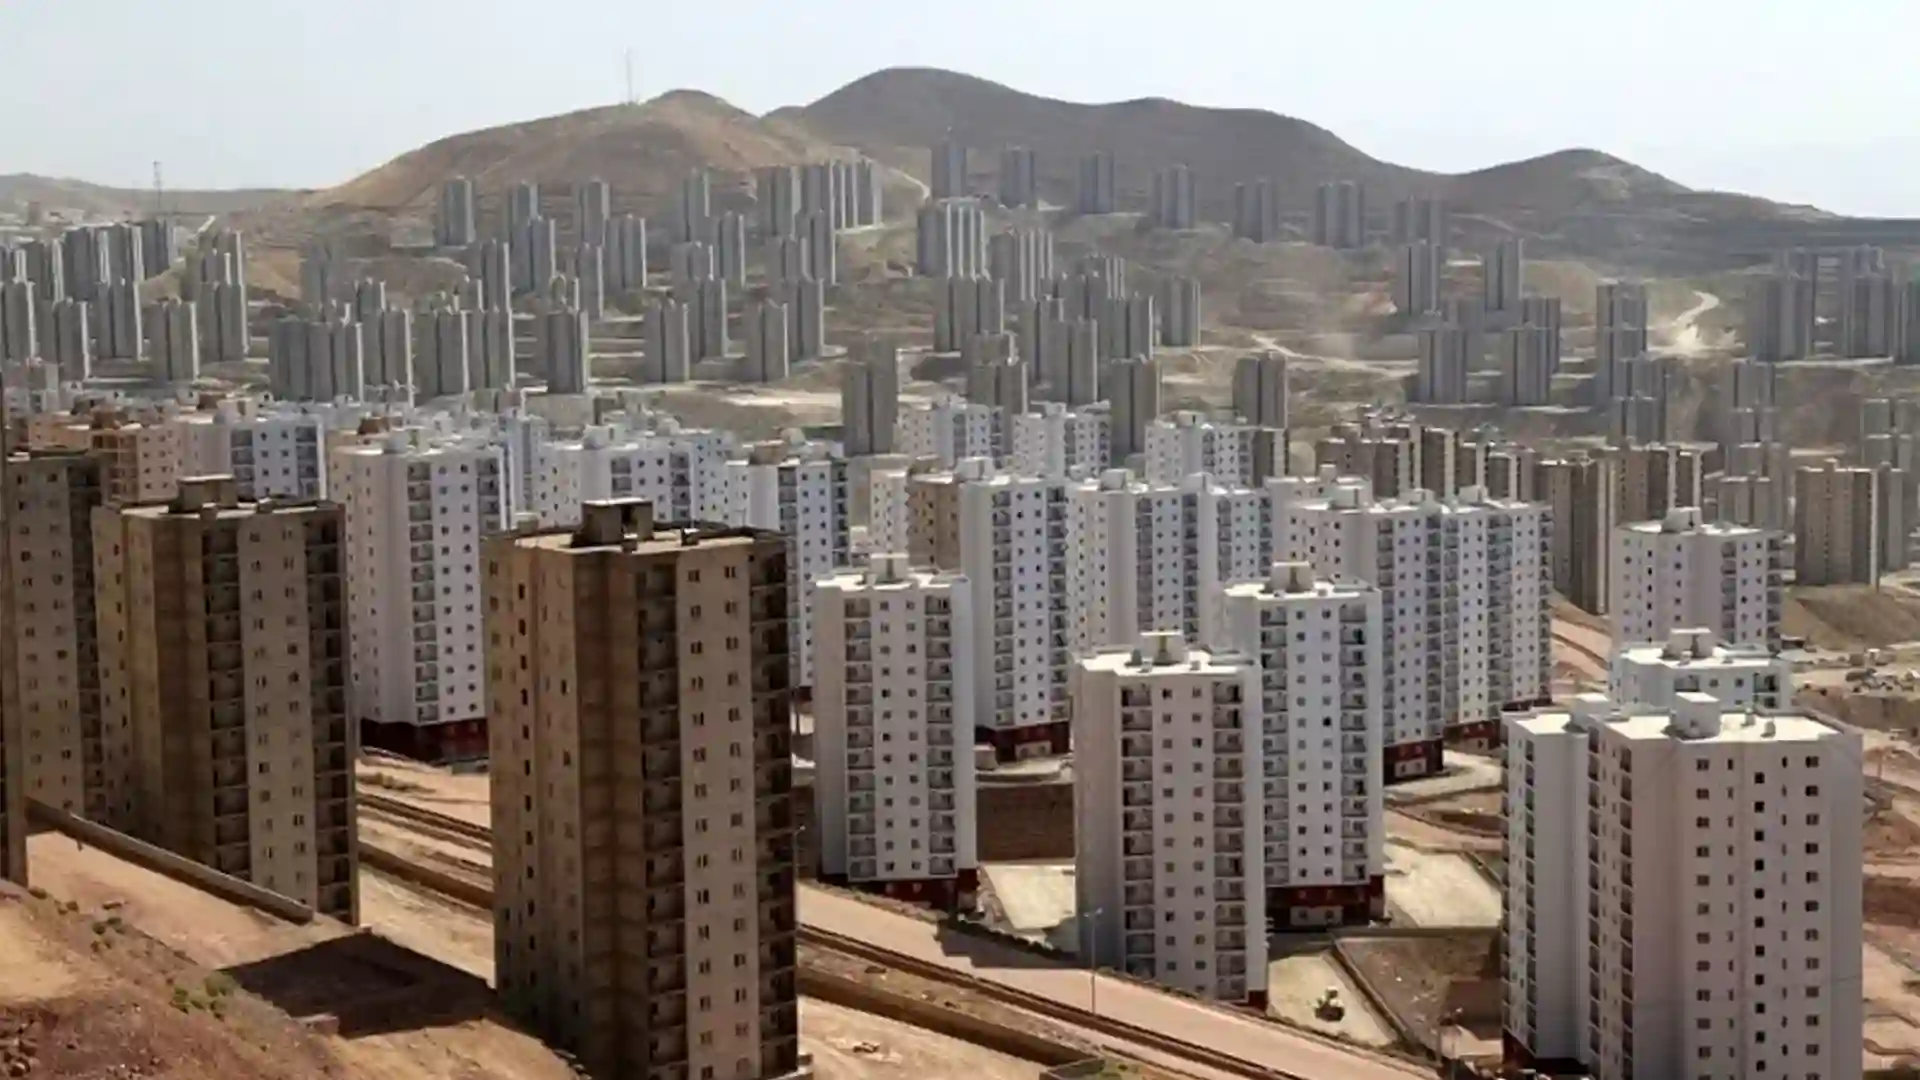
مشکل کیفیت پایین ساختوساز و عدم رعایت کامل استانداردهای فنی، یک نقطه ضعف مشترک در اجرای بخش بزرگی از پروژههای مسکن مهر بود. استفاده از مصالح ارزانقیمت، ضعف در نظارت فنی و سرعت بالای ساخت برای تحویل، منجر به کاهش عمر مفید ساختمانها و افزایش هزینههای نگهداری برای ساکنین شد. نهضت ملی مسکن تلاش کرده است تا با تأکید وزیر راه و شهرسازی بر «کار با کیفیت» و عدم پذیرش پروژههای نازل، این نقص را برطرف کند، اما فشار دولت برای تولید ۴ میلیون واحد در مدت زمان کوتاه و همچنین رشد لجامگسیخته قیمت مصالح ساختمانی در شرایط تورمی، ریسک نادیده گرفتن استانداردها را در این طرح نیز افزایش داده است.
علاوه بر کیفیت ساخت، عدم تکمیل خدمات روبنایی و کمبود فضای سبز، مدارس و مراکز بهداشتی در محل استقرار هر دو طرح، عامل اصلی نارضایتی مردم باقی مانده است و تجربه نشان میدهد که خانهدار شدن به تنهایی، بدون تأمین معیارهای زیستی مناسب، نمیتواند امنیت اجتماعی و رفاه کامل را برای ساکنین به ارمغان آورد.
پیامدهای اقتصاد کلان و عدم موفقیت در کنترل قیمت مسکن
هدف دوم و پنهان هر دو طرح، کنترل قیمت مسکن در بازار آزاد و جلوگیری از افزایش بیرویه آن بود. با این حال، آمارها نشان میدهد که از زمان آغاز طرح مسکن مهر تاکنون، قیمت مسکن در تهران و کلانشهرها رشد چند صد درصدی را تجربه کرده است و هیچ یک از طرحها، نتوانستهاند تورم قیمتی بخش مسکن را مهار کنند.
تحلیلگران اقتصادی معتقدند که دلیل شکست این طرحها در کنترل قیمت، ناشی از آن است که هر دو پروژه، تنها بر تولید در سمت عرضه تمرکز کردند و نتوانستند تقاضای سوداگرانه و سفتهبازی که عامل اصلی تورم در بازار آزاد است را مهار کنند. تا زمانی که دولت نتواند با ابزارهای مالیاتی هوشمند مانند مالیات بر عایدی سرمایه (CGT) و مالیات بر خانههای خالی، تقاضای غیرمصرفی را مدیریت کند، هرگونه تولید انبوهی توسط دولت، تنها سهم کوچکی از بازار را پوشش داده و تأثیر بلندمدتی بر قیمتگذاری در بازار آزاد نخواهد داشت و عملاً، تورم ایجاد شده از مدل تأمین مالی مسکن مهر، اثر خود را بر قیمت مسکن در بازار آزاد نیز گذاشت.
جدول مقایسهای مسکن مهر و نهضت ملی مسکن
| ویژگی | طرح مسکن مهر (دولت دهم) | طرح نهضت ملی مسکن (دولت سیزدهم) |
| هدف اصلی | خانهدار کردن ۵ دهک اول کمدرآمد | خانهدار کردن ۶ دهک جامعه و تأکید بر کیفیت |
| تعهد تعداد واحد | حدود ۲.۲ میلیون واحد | ۴ میلیون واحد در ۴ سال |
| تأمین مالی اصلی | خط اعتباری بانک مرکزی (استقراض و خلق نقدینگی) | الزام ۲۰% تسهیلات بانکی، صندوق ملی مسکن، تهاتر نفت |
| نتیجه کلان مالی | افزایش شدید نقدینگی و تورم عمومی | کندی در پیشرفت به دلیل کمبود نقدینگی بانکی |
| رویکرد به زمین | واگذاری زمین ۹۹ ساله رایگان | واگذاری زمین رایگان دولتی (۹۹ ساله) |
| استاندارد کیفیت | کیفیت پایین تا متوسط (انتقاد از سرعت و مصالح) | تأکید بر ارتقاء کیفیت و کاهش ارتفاع (حداکثر ۷ طبقه) |
| چالش اصلی در اجرا | مکانیابی نامناسب و عدم تکمیل زیرساختها | تأخیر در تأمین مالی و کندی سرعت ساخت |
| وضعیت نهایی | تعداد زیادی واحد تحویل شد اما با مشکلات زیرساختی پابرجا | تأخیر در تحویل و افزایش سهم آورده متقاضیان |
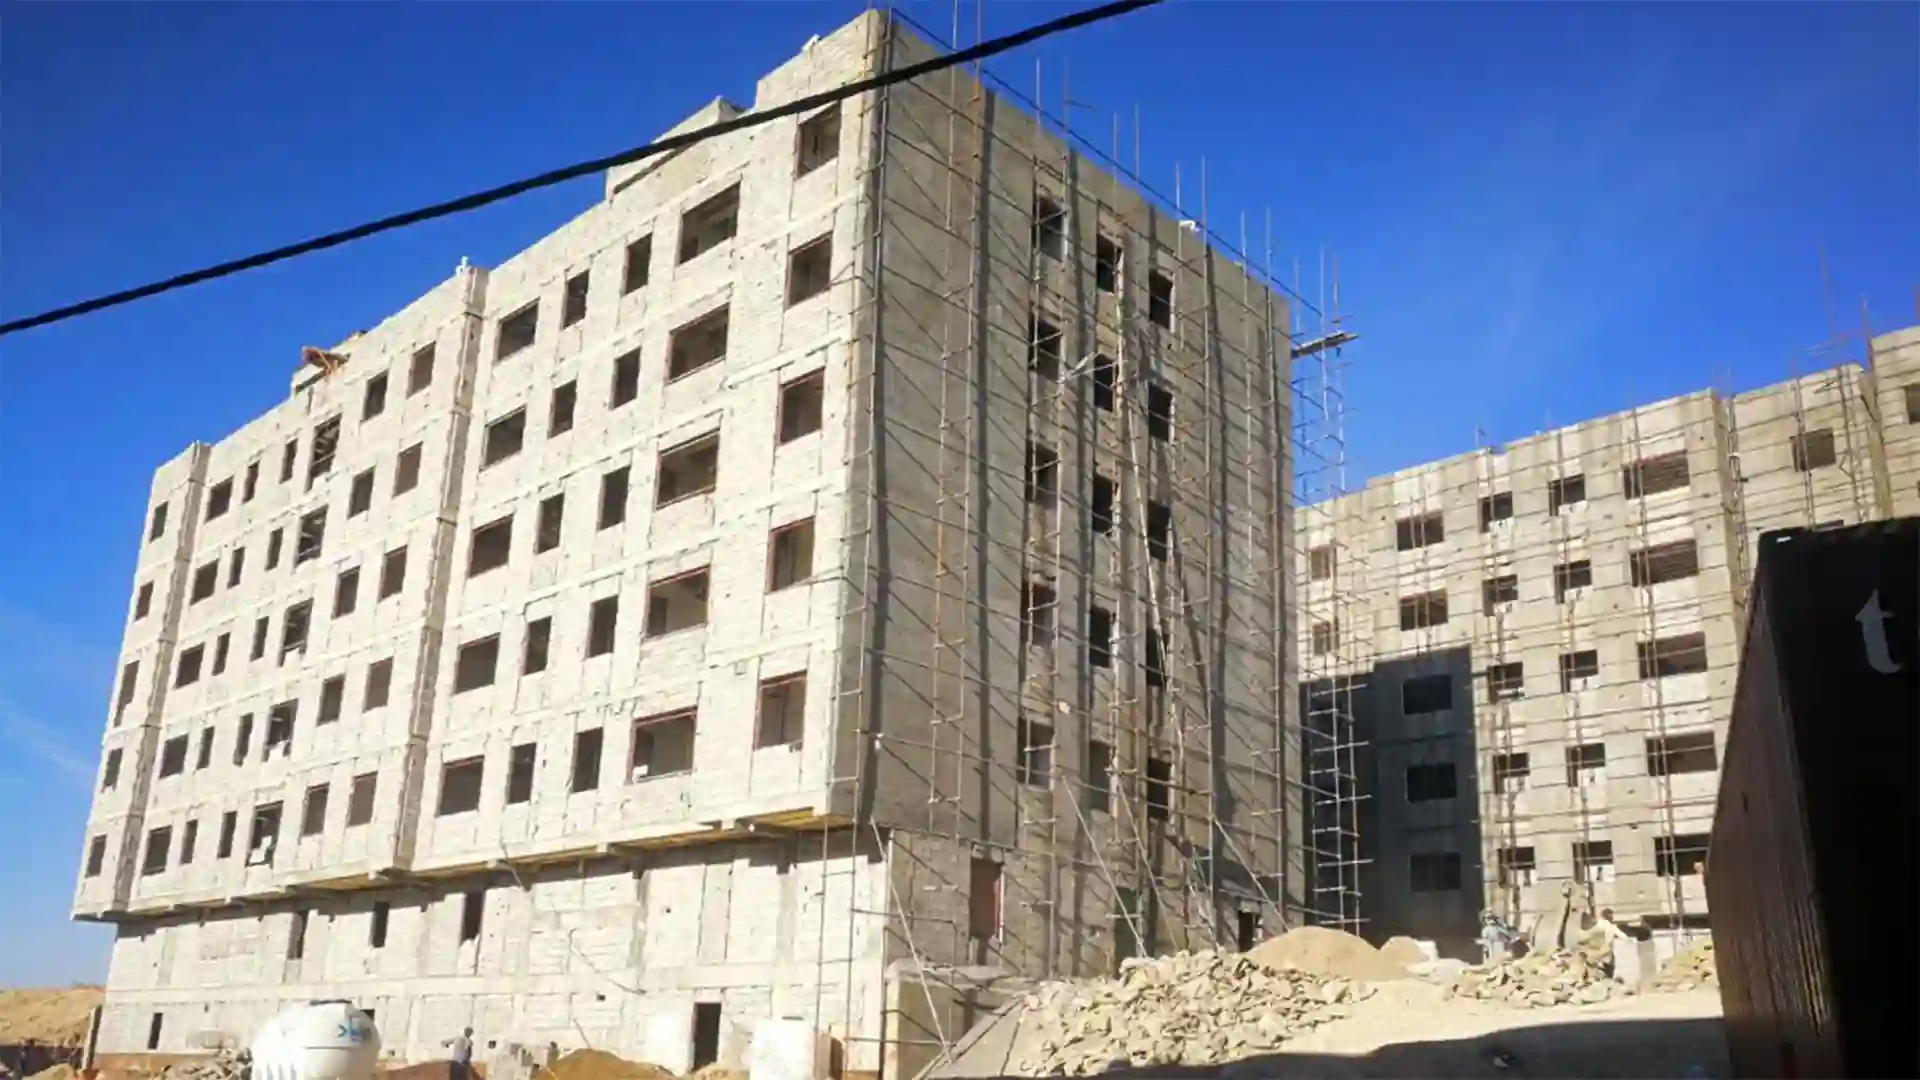
تحلیل نهایی نبض ساختمان
مسکن مهر و نهضت ملی مسکن، هر دو پروژههایی با اهداف اجتماعی بسیار والا بودهاند، اما تجربه اجرای آنها نشان میدهد که مشکل مسکن در ایران، بیش از آنکه یک مشکل فنی (تولید) باشد، یک مشکل اقتصادی و ساختاری (تأمین مالی و مدیریت تورم) است. اگرچه نهضت ملی مسکن در تئوری، با درسآموزی از خطاهای مسکن مهر (مانند تأکید بر کیفیت و جانمایی بهتر) آغاز شد، اما در عمل، چالش تأمین مالی آن از طریق الزام بانکها به تخصیص تسهیلات در شرایط تورمی، با مقاومت و عدم توفیق کامل روبرو شده است.
نبض ساختمان معتقد است که ریشه اصلی شکست این طرحها در کنترل قیمت مسکن، ناتوانی دولتها در مهار تقاضای سوداگرانه با استفاده از ابزارهای مالیاتی است. تا زمانی که مدلهای تأمین مالی این پروژهها، بدون ایجاد تورم و با مشارکت واقعی بخش خصوصی و بازار سرمایه بازطراحی نشوند و همزمان، بازار آزاد توسط مالیات بر عایدی سرمایه از سفتهبازی پاک نگردد، طرحهای بعدی نیز تنها تکرار همین مسیر، با نامها و وعدههای جدید خواهند بود و نتایج مطلوب را به دنبال نخواهند داشت.
🏠 سوالات متداول
هدف بنیادین مشترک دو طرح مسکن مهر و نهضت ملی مسکن چه بود و چگونه آن را دنبال کردند؟
مدل تأمین مالی مسکن مهر چه تأثیر مخربی بر اقتصاد کلان کشور داشت؟
نهضت ملی مسکن برای تأمین مالی از چه مدلهایی استفاده کرد و بزرگترین چالش آن در این زمینه چیست؟
اصلیترین ایراد شهرسازی و جانمایی وارده به طرح مسکن مهر چه بود و نهضت ملی مسکن چگونه سعی در اصلاح آن داشت؟
دلیل اصلی شکست هر دو طرح در مهار تورم قیمتی مسکن در بازار آزاد چیست؟
نبض ساختمان؛ رصد تحولات، پیشبینی آینده.